存了 100 萬又怎樣?很多人真正缺的不是第一桶金,而是讓錢繼續長大的方法
2026.11.06
82
嗨,我是理財醫生陳大仁。
如果有一天,你終於存到了人生第一個 100 萬,你會有什麼感覺?
可能會很開心,覺得自己終於有了一點底氣;
也可能鬆了一口氣,認為遇到突發狀況時,至少不用馬上向別人借錢。
但當你真的存到 100 萬之後,可能又會發現一件事:
錢是變多了,但距離自己想要的生活,好像還是很遠。
房子還是買不起,退休還是沒有把握,遇到工作變動仍然會擔心收入中斷。
更現實的是,如果接下來幾年物價持續上漲,生活支出不斷增加,這 100 萬能夠支撐你的時間,也可能比想像中短。
於是,你開始問自己:
「我是不是應該開始投資?」
「是不是要承擔更多風險,才有機會讓財富成長?」
「如果我已經很努力存錢了,為什麼還是覺得不夠?」
其實,這些問題背後,藏著一個更值得思考的觀念:
存到第一桶金,代表你有能力累積財富;但要讓財富持續成長,你還需要另一套思考方式。
今天,我想和你聊聊,當你開始有了一筆存款之後,該如何從「努力存錢」,逐步走向「有策略地累積財富」。
存到 100 萬很不容易,但這只是財富累積的起點
我們先肯定一件事。能夠存到 100 萬,並不是一件容易的事。
它可能代表你長期控制支出、努力工作、抵抗消費誘惑,也可能是你花了好幾年,一點一點累積下來的成果。
所以,我從來不認為存錢不重要。相反地,沒有存錢的能力,往往很難建立穩定的財務基礎。
但問題是,當你已經具備存錢的能力,卻仍然只依靠存錢來解決所有財務問題,就可能遇到成長的瓶頸。
我們用一個簡單的例子來看。
假設有兩個人,都已經累積了 100 萬元。
A 每個月持續存錢,所有資金都放在自己熟悉、容易理解的地方,幾乎沒有進一步規劃。
B 除了持續存錢,也開始了解自己的現金流、短期資金需求、風險承受能力,以及不同資產的特性,逐步建立適合自己的財務配置。
剛開始,兩個人看起來沒有太大的差別。
但隨著時間經過,他們可能開始走向不同的方向。
A 可能仍然很努力工作、持續存錢,卻不知道自己的資金是否符合未來需求。
B 則逐漸知道每一筆錢的用途、哪些資金不能承擔太大風險,以及哪些資金可以用來追求長期成長。
注意,這並不代表 B 一定會賺得比較多,也不代表只要開始投資就能累積財富。
真正的差別在於:
一個人只是在累積金額,另一個人則開始學習如何管理整體財務。
而這,才是存到第一桶金之後,值得開始思考的下一步。
為什麼有些人存了很多錢,卻還是不敢做任何決定?
你有沒有發現,有些人明明已經有一筆存款,卻還是對未來充滿不安?
不是因為他們不夠努力,而是因為他們不知道,自己現在擁有的錢,到底能不能支撐未來的生活。
例如:
- 存款有 100 萬,但每個月固定支出很高,不知道遇到失業能撐多久。
- 手上有一筆錢,卻因為擔心虧損,不敢做任何財務規劃。
- 每個月都有收入,也有存款,但不清楚自己究竟累積了多少資產,又背負多少負債。
- 想開始投資,卻不知道哪些錢可以承擔風險,哪些錢必須保留。
這些情況看起來都和「錢不夠多」有關,但更深層的問題,其實是缺乏完整的財務結構。
簡單來說,你可能知道自己有多少錢,卻不知道這些錢應該如何分工,而這會直接影響你的決策。
當你不知道自己的財務底線在哪裡,每一次投資都可能讓你焦慮;
當你不知道自己的現金流能支撐多久,即使存款增加,也未必能真正安心。
所以,在思考如何讓錢變多之前,我會建議你先問自己:
我現在的財務狀況,真的已經準備好迎接下一階段了嗎?
讓錢繼續長大之前,先做好這三件事
很多人一想到財富成長,第一個反應就是找投資機會。
但在真正開始之前,有三件事,可能比急著追求報酬更重要。
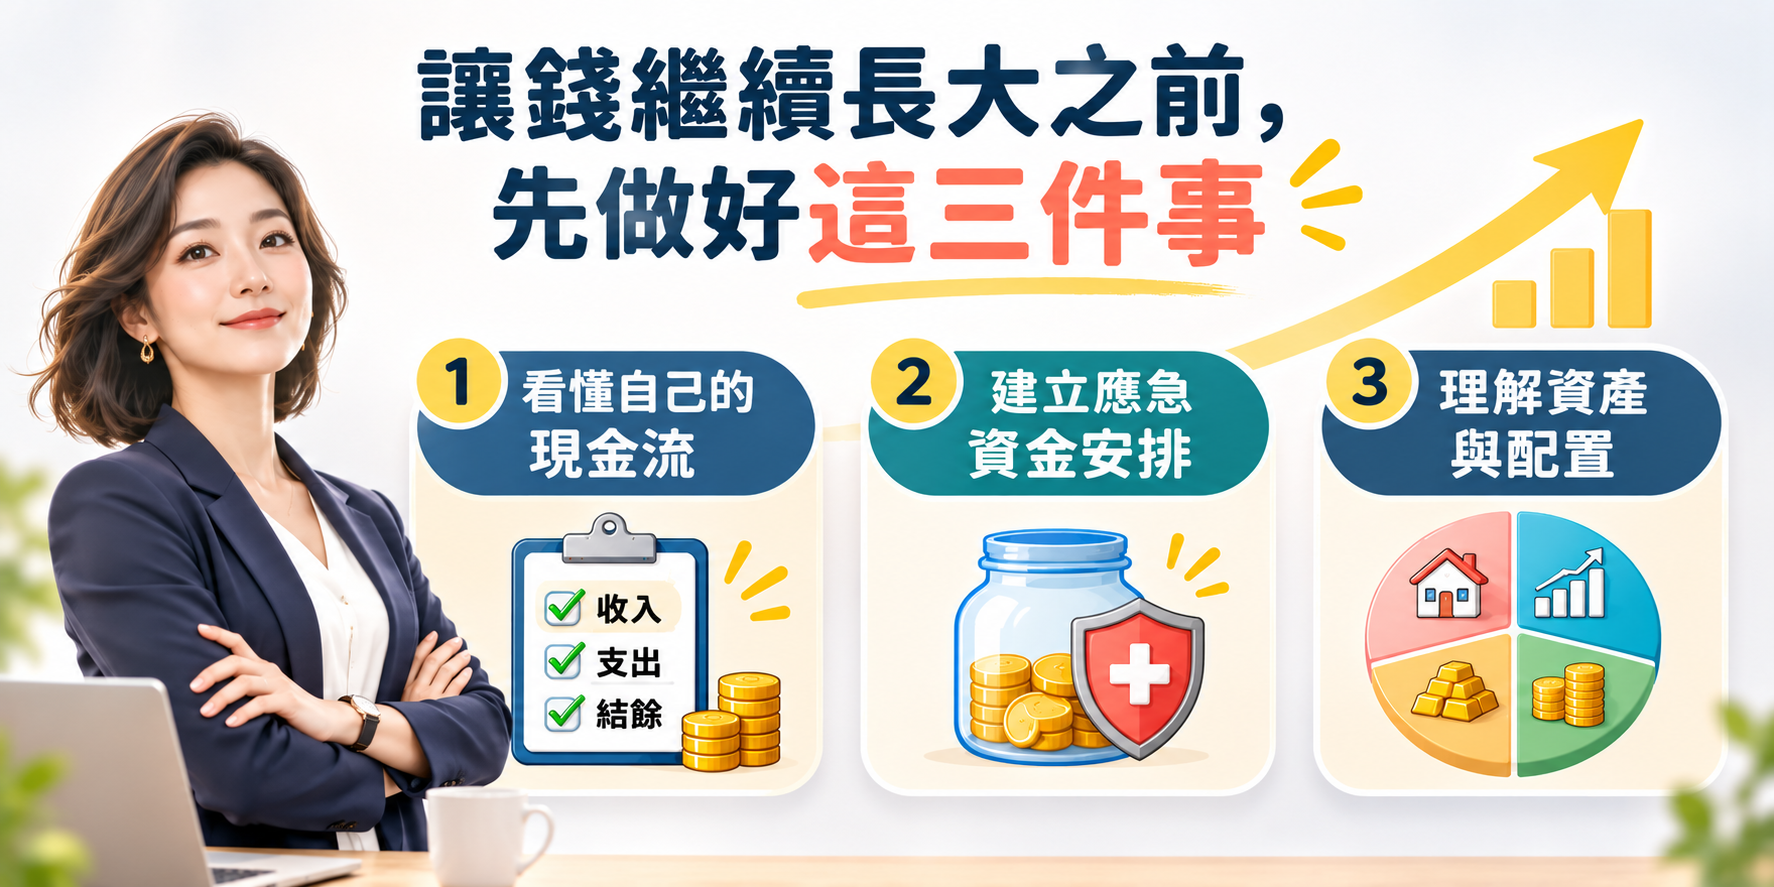
1. 先看懂自己的現金流
現金流,就是你的錢如何進來,又如何流出去。
每個月賺多少錢很重要,但如果你不知道錢最後去了哪裡,就很難判斷自己究竟有沒有持續累積財富。
你可以先整理三個數字:
- 每月實際收入是多少?
- 每月必要支出與債務還款是多少?
- 每個月最後真正留下多少錢?
例如,一個人每月收入 8 萬元,扣除生活費、房貸、保險及其他固定支出後,只剩下 5,000 元。
另一個人每月收入只有 6 萬元,卻能穩定留下 15,000 元。
單看收入,前者比較高;但從每月累積資金的能力來看,後者反而更有優勢。
這不代表收入不重要,而是提醒我們:
財富累積不能只看賺多少,還要看收入最後留下多少。
當你掌握現金流,才能知道自己每個月真正有多少資金可以用來建立未來。
2. 建立能應付突發狀況的資金安排
你辛苦存下來的錢,不應該全部被當成可以拿去投資的資金。
因為人生總有一些無法預測的事情。
例如突然失去工作、家人需要照顧、房屋需要修繕,或是原本預期的收入沒有如期進來。
如果你沒有預留足夠的應急資金,一旦遇到這些狀況,就可能被迫在不理想的時機賣出資產,甚至需要借錢度過難關。
因此,在考慮長期投資之前,你需要先評估:
- 家庭每個月最低需要多少生活費?
- 如果收入中斷,可以維持多久?
- 是否有房貸、信貸或其他固定還款?
- 未來一兩年是否有購屋、教育或其他大筆支出?
應急資金沒有一個適用所有人的固定金額。
收入穩定度、家庭責任、負債程度與工作性質不同,需要保留的資金也會不同。
重點不是把所有錢都放著不動,而是要清楚區分:哪些錢負責保障生活,哪些錢才有條件承擔投資風險。
真正好的財務規劃,不是讓每一塊錢都去追求報酬,而是讓每一塊錢都有適合自己的任務。
3. 開始理解資產,而不只是追求存款數字
當你有了穩定的現金流,也做好應急資金安排,接下來就可以開始理解資產。
資產不只是銀行存款,也可能包括金融資產、房地產、事業,以及其他具有經濟價值的資源。
但要特別注意,並不是所有資產都會持續增值,也不是所有資產都能穩定帶來收入。
有些資產可能產生現金流,卻需要承擔維護成本;有些資產有機會長期增值,但短期價格波動很大;有些資產看起來價值很高,卻不容易在需要時迅速變現。
所以,認識資產不能只看它的價格,還要了解它的特性、風險、流動性,以及它在整體財務規劃中扮演的角色。
你可以開始問自己:
- 我目前累積的資產有哪些?
- 這些資產的風險是否過度集中?
- 它們能否配合我的短期與長期需求?
- 扣除負債之後,我真正擁有的淨資產是多少?
當你開始從整體角度看待資產,就不再只是追求存款數字變大,而是逐漸建立更完整的財務觀念。
投資不是讓錢變多的唯一方法
談到財富成長,很多人會直接把它和投資畫上等號。
彷彿只要找到報酬率更高的標的,就能更快累積財富。
但我想提醒你:
投資是財富累積的工具之一,不是解決所有財務問題的萬靈丹。
如果你每個月的現金流都是負的,收入不足以支應生活與債務,這時候即使找到一個看起來很有吸引力的投資機會,也不一定能解決根本問題。
如果你把短期內就要使用的資金投入高波動資產,一旦市場下跌,可能會影響原本的生活計畫。
如果你不清楚自己的風險承受能力,只因為別人賺錢就跟著進場,也可能在市場波動時做出不適合自己的決定。
因此,真正值得學習的,不只是如何尋找投資機會,而是如何判斷:
- 我現在適不適合投資?
- 這筆錢可以承擔多大的風險?
- 我追求的是短期現金需求,還是長期財富成長?
- 如果結果不如預期,我的生活會受到多大影響?
這些問題,往往比「哪一種投資賺得最快」更重要。
因為同一個投資方式,對不同的人可能有完全不同的結果。
對有穩定收入、資金充足的人來說,可以承擔的風險可能比較高;對即將退休、家庭負擔較重,或短期內需要用錢的人來說,選擇就可能完全不同。
適合別人的投資,不一定適合你;真正重要的,是找到符合自己財務條件與人生目標的方式。
讓財富持續成長,需要的是一套系統
如果你問我,存到第一桶金之後,最值得做的事情是什麼?
我會說:開始建立自己的理財系統。
因為財富累積通常不是靠某一次投資決定,而是由許多長期選擇共同形成。
你需要知道如何管理收入、控制支出、保留必要資金、評估負債、理解不同資產的特性,並根據人生階段調整自己的財務策略。
這些事情看起來很多,但不需要一天全部學會。
你可以先從簡單的順序開始:
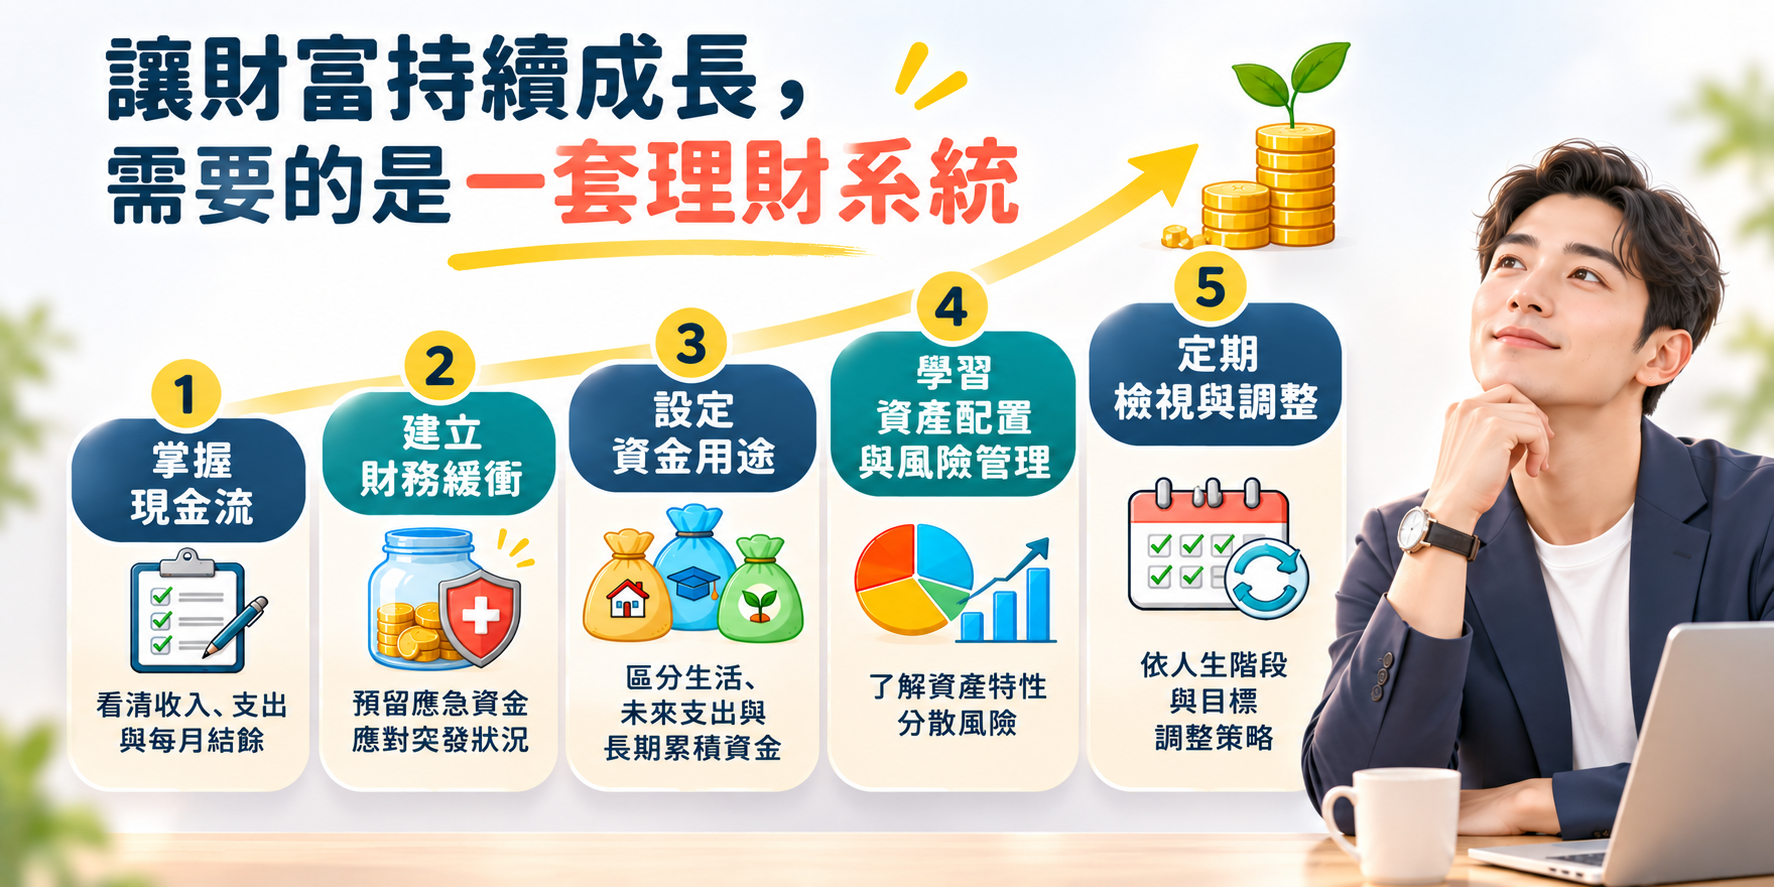
第一步:掌握現金流。
先知道自己每個月賺多少、花多少,以及真正能留下多少。
第二步:建立財務緩衝。
根據家庭責任、收入穩定度與固定支出,準備足以應付突發狀況的資金。
第三步:設定資金用途。
區分短期生活所需、未來已知支出,以及可以用於長期累積的資金。
第四步:學習資產配置與風險管理。
了解不同資產的特性,思考如何分散風險,而不是把所有希望寄託在單一機會上。
第五步:定期檢視與調整。
當收入、家庭責任、負債或人生目標改變時,原本的財務安排也可能需要跟著調整。
這套思考方式,並不能保證你一定會快速致富,但能幫助你減少盲目決策,更清楚地知道自己正在做什麼,以及為什麼這樣做。
理財真正的價值,不只是讓帳戶裡的數字增加,而是讓你逐漸擁有管理金錢的能力。
如果現在只有 10 萬、30 萬,還沒存到 100 萬呢?
看到這裡,你可能會想:
「可是我連 100 萬都還沒有,現在談資產配置會不會太早?」
完全不會。
你不需要等到存款達到某個數字,才開始學習理財。
因為真正重要的,不是你現在擁有多少錢,而是你有沒有開始建立正確的財務習慣。
如果你目前存款不多,可以先努力提高儲蓄能力、整理現金流,並確認自己沒有被高利率負債拖住。
如果你已經存到第一桶金,可以進一步了解資產特性、資金用途與風險管理。
如果你已經累積了一定的資產,也可以開始檢視目前的配置是否符合自己的生活目標,以及未來可能面臨的財務需求。
每個人的起點都不同,沒有必要拿別人的進度來衡量自己。
有人很早就開始累積資產,有人需要先照顧家庭,有人背負債務,也有人直到三、四十歲才真正開始學習理財。
這些差異都很正常。
你真正需要做的,不是因為落後而急著追趕,更不是為了快速翻身而承擔自己無法承受的風險。
而是從現在開始,一步一步建立適合自己的財務結構。
理財不是比誰跑得最快,而是讓自己走得更穩、更長久。
存到第一桶金之後,下一個目標是什麼呢?
回到一開始的問題。存到 100 萬又怎樣?
我的答案是:這 100 萬不一定能立刻改變你的人生,但它可以成為你重新規劃財務的起點。
你可以開始了解自己的現金流,讓每個月留下來的錢更有方向;
可以建立應急資金,降低突發事件對生活的衝擊;也可以逐步學習資產配置與風險管理,讓自己的財務決策不再只是跟著別人的建議走。
當你越來越了解自己的財務狀況,就越有機會做出符合自身需求的選擇。
你可能還是需要工作、需要努力賺錢,也需要面對生活中的各種責任。
但至少,你不再只是被動地追逐收入,而是開始知道自己想累積什麼、為什麼要累積,以及下一步應該往哪裡走。
這才是從存錢走向財富累積的真正意義。
想建立自己的理財系統,卻不知道該從哪裡開始?
如果你已經開始存錢,卻仍然不確定自己的財務規劃是否完整;
如果你想學習投資,卻不想只靠別人的推薦做決定;
或者你希望未來不必永遠只依賴工作收入,那麼現在正是建立理財觀念的好時機。
在理財醫生的免費線上課程中,你可以進一步認識理財規劃的基本觀念,了解如何從自己的財務狀況出發,逐步建立更有系統的理財思維。
不需要一次學會所有事情,也不需要急著找到讓財富快速翻倍的方法。
先理解自己的財務狀況,再學會判斷不同的選擇,才能逐漸建立適合自己的理財策略。
記得,存到第一桶金,是你努力的成果;而學會如何管理金錢、累積資產,則是讓這份成果持續發揮價值的開始。
真正好的理財,不是讓你每天擔心錢夠不夠,而是讓你越來越清楚,自己正在為什麼樣的人生做準備。
若你在投資上有任何疑問,歡迎加入我們的 官方Line帳號,輸入「我要學習」,就會有專人替你服務!
我是理財醫生陳大仁,我們下篇文章見!
延伸閱讀推薦
擁1億元資產vs.年領100萬元現金流收入,誰更有錢?理財規劃師分析:這樣選才不會淪為紙上富貴
30歲以前,資產配置怎麼做?28歲小資族用第一桶金走向財務自由的關鍵
文章分享