月薪 5 萬和 10 萬,為什麼都可能沒有安全感?真正的問題,從來不是你的收入
2026.10.12
77
嗨,我是理財醫生陳大仁。
你有沒有發現一件很奇怪、但又無比真實的事情?
當你月薪 5 萬的時候,心裡可能會想:
「如果我一個月可以賺到 8 萬,生活應該就會輕鬆很多吧?」
等你真的靠著努力到了 8 萬,你看著每個月的帳單,卻開始覺得:
「房貸、生活費、保險、小孩教育費……好像壓力還是好大。」
於是你又對自己說:
「如果一個月可以賺到 10 萬,應該就差不多了吧?」
可神奇的是——當收入真的來到 10 萬,房子住得比較舒服了、車子換新了、偶爾可以吃好一點、旅行也不用每次精打細算,
但心裡那份隱隱約約的不安全感,卻依然存在。
甚至,薪水越高,你反而越不敢離開現在的工作。
因為以前每個月只需要 5 萬元就能過生活,現在卻已經需要 8 萬、10 萬,甚至更多。
這時候你才會發現:真正讓你焦慮的,可能從來都不是「收入不夠高」,而是
如果有一天,我不能繼續工作了呢?
真正能帶給你安心感的,從來不是更高的薪水
很多人找大仁老師諮詢時,對理財都有一個很直覺的想法:
「賺得不夠,我就想辦法賺更多。」
這個想法沒有錯,收入增加當然是好事。
但如果你人生的財務結構,永遠只有這一條單向道:
工作 ➔ 領薪水 ➔ 支付生活費
那麼你的財務安全感,其實會一直綁定在「我能不能繼續工作」這件事上。
只要工作穩定,你就覺得沒事;但只要公司裁員、產業景氣不好、身體出狀況,
甚至只是你突然想休息半年,焦慮就會瞬間把你吞噬。因為你的收入,也跟著停了。
所以,大仁老師常跟學員說,真正值得思考的問題不是:
「我要怎麼把月薪從 5 萬變成 10 萬?」
而是:
「我要怎麼讓自己的財務,不要永遠只依賴單一薪水?」
這兩個問題看起來很接近,但帶你走去的方向,完全不同。
收入增加了,不代表財務真的變好了
我們來看一個很簡單的例子。
小明以前每個月收入 5 萬,生活支出 3.5 萬,能穩穩存下 1.5 萬。
後來他換工作,收入變成了 8 萬。他想:「終於可以讓自己過得好一點了。」
於是,房租提高了、車子升級了、吃飯品質變好了、旅遊增加了……一年後,他每個月花掉 6.5 萬元。
看似還是有存錢,但原本收入 5 萬時,他能留下 1.5 萬;現在收入 8 萬,卻還是只留下 1.5 萬。
收入增加了 3 萬,真正留下來的錢,卻一點都沒有增加。
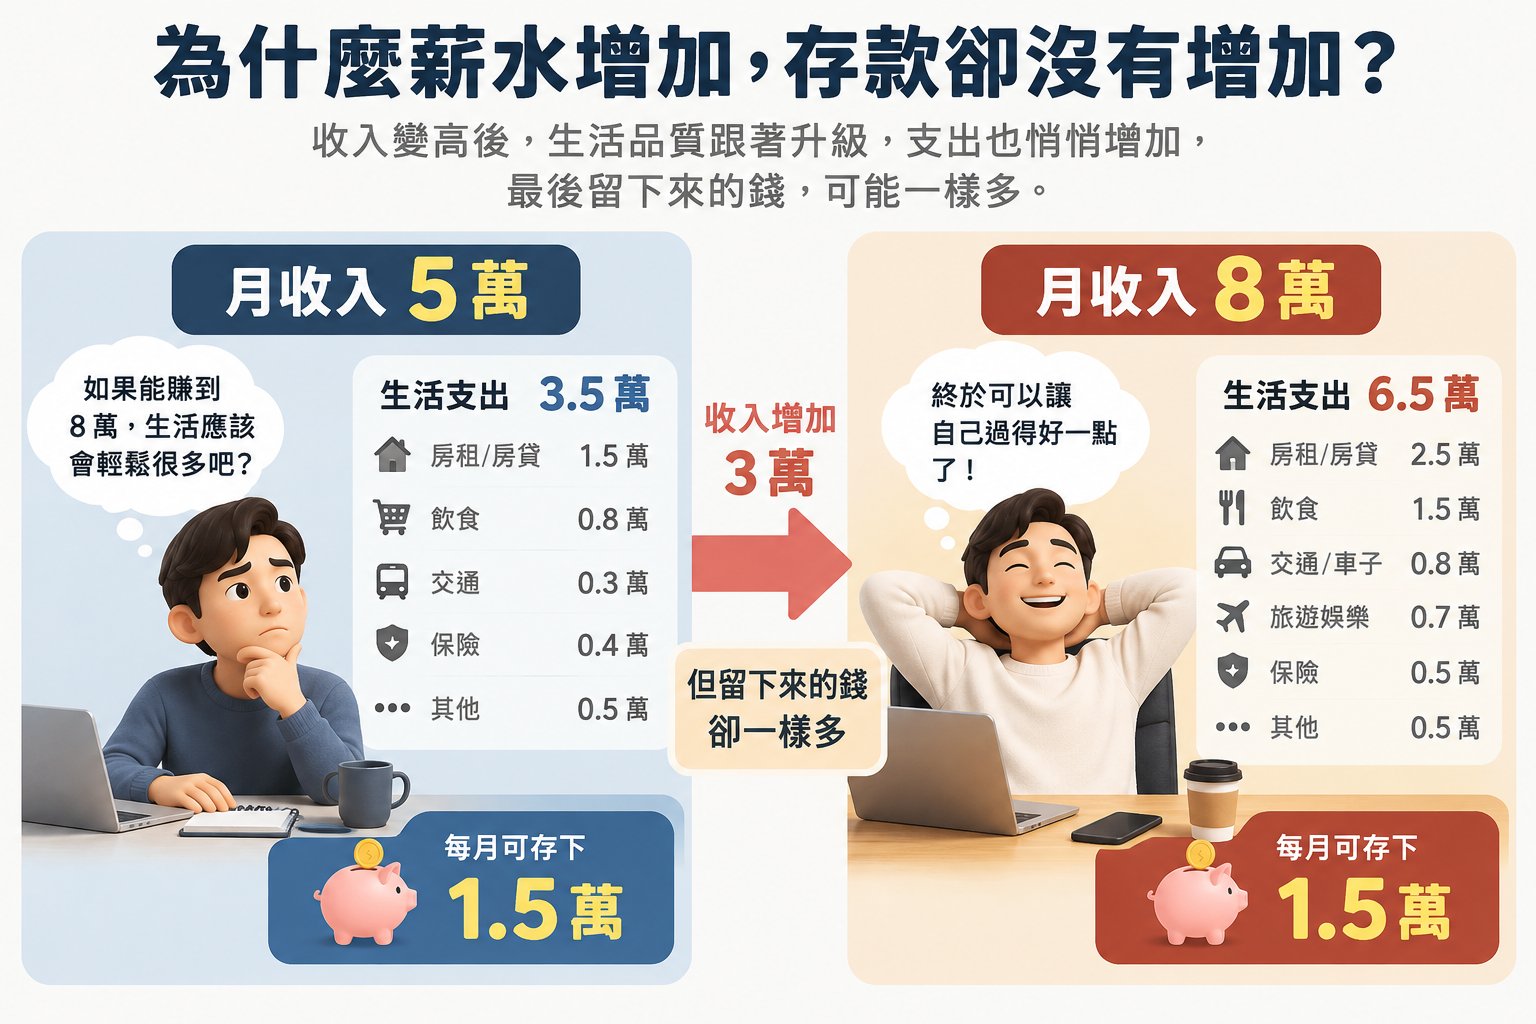
這就是很多人沒有注意到的「生活升級陷阱」。
高收入不等於高財務安全感。當生活成本、家庭責任與生活水準一起提高,
即使收入增加,能真正留下來的資金仍非常有限。
所以你真正要看的,不只是「我一個月賺多少?」
而是:「我的收入,有多少最後真正變成了我的資產?」
為什麼我們越賺越多,卻還是覺得錢不夠?
因為人的生活,很容易跟著收入一起「無痛升級」:
-月薪 4 萬: 咖啡自己泡就好了。
-月薪 6 萬: 偶爾買一杯現煮咖啡沒關係。
-月薪 8 萬: 工作這麼累,吃好一點犒賞自己應該的。
-月薪 10 萬:一年出國兩次放鬆,不是很正常嗎?
每一個決定單獨看,都沒有錯。
但所有「一點點」加在一起,就會變成龐大的固定支出。
更麻煩的是一旦生活水準提高,就很難再降回去。
以前住 2 萬元的房子覺得還可以;現在住過 4 萬元的房子,再讓你搬回 2 萬元,你可能會覺得生活品質大幅下降。
最後,很多人不小心走進了這個迴圈:
收入越高 ➔ 支出越高 ➔ 需要的收入更高 ➔ 更不敢失去工作 ➔ 更沒有安全感
這才是大多數人心中真正的財務困境。
理財,不是叫你過苦日子、什麼都不要買
這裡大仁老師要特別為你澄清一個觀念:
理財,絕對不是叫你過苦日子。
它不是要你不准喝咖啡、不准出國、不准買車、把每一塊錢都斤斤計較。
如果理財最後變成「我辛苦賺錢,就是為了什麼都不能享受」,那也沒有太大的意義。
「花錢」和「浪費錢」是兩回事。
如果一筆支出能讓你的生活更好、工作效率更高、家庭關係更健康,它就是值得的。
真正重要的是:當你的收入增加時,你能不能讓其中一部分真正留下來,成為你未來的資產與保護傘?
財務安全感,到底是什麼?
我認為可以把它想得簡單一點。
假設你現在每個月需要 6 萬元才能維持基本生活。
如果今天突然失去工作——你可以安心撐多久?
一個月?三個月?半年?還是一年?
這個問題,很值得每個人抽空算一次。因為你會發現:
真正讓人安心的,不只是銀行裡有多少錢,而是——
「如果人生發生意外,我還有多少時間可以坦然做決定。」
這個「時間」,就是你的安全緩衝。
如果你完全沒有存款,每個月都必須靠薪水支付所有開銷,那麼即使不喜歡現在的工作,你也沒有離開的選擇。
但如果你已經透過「4 帳戶理財法」建立起緊急預備金(保命帳戶),
又逐漸積累資產與多元收入,你的人生就會開始出現另一種可能。
你不需要馬上財務自由,但你開始擁有了「我可以選擇」的能力。
從「收入」走向「資產」:啟動你的財富飛輪
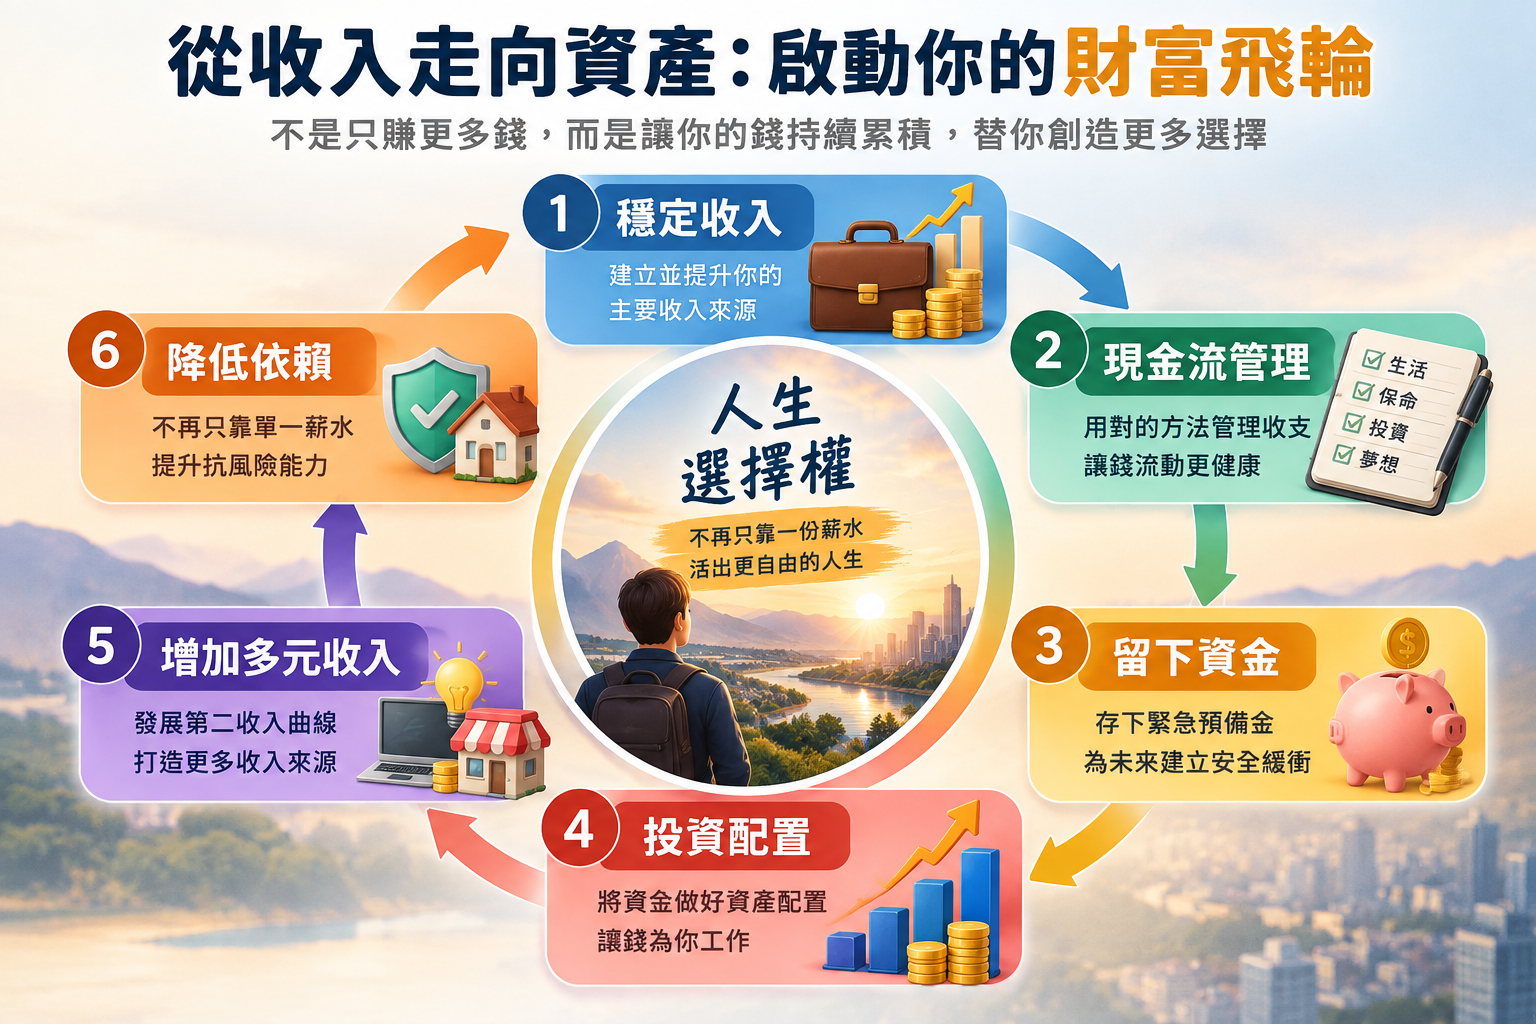
這也是我常常在課程裡分享的最核心觀念。
很多人一輩子都在想:「我要怎麼賺更多錢?」
但其實你應該繼續問自己下一個問題:
賺到的錢,我要怎麼留下來?
留下來的錢,要怎麼逐漸變成資產?
這些資產,未來能不能替我創造穩健的現金流?
如果你把這條成長路徑畫出來,就是打造「財富飛輪」的過程:
第一步:穩定收入 ➔ 做好現金流管理
第二步:留下資金 ➔ 穩健累積資產
第三步:投資配置 ➔ 增加多元收入
第四步:降低依賴 ➔ 贏回人生選擇權
這才是我們真正想談的「理財」。
不是今天買哪檔股票、不是明天哪個市場會漲,而是:
你能不能慢慢建立一個不需要永遠靠自己賣命工作,就能維持生活的財務結構。
多元收入,不是要你下班再去兼三份副業
很多人一聽到「多元收入」,就會眉頭一皺:
「老師,我上班已經夠累了,還要我下班去做副業嗎?」
其實不是的。
多元收入並不是要你每天工作 10 小時,下班再兼三個副業,把時間全部塞滿。
最後累壞身體,這絕對不是我們要的結果。
多元收入的核心概念是:不要讓你的人生,只有單一的風險來源。
你的收入來源可以很豐富:
-本業工作的薪水
-你的專業技能或顧問服務
-個人品牌或事業
-投資所產生的被動收益(如高利活存、穩健資產配置等)
每個人的起跑點不同,適合的方法也不同。你不需要一次做到完美,真正重要的是——
你開始意識到,除了薪水之外,我需要慢慢建立屬於自己的「第二條收入曲線」。
也許你現在最需要的,不是急著去投資
看到這裡,大仁老師反而想溫柔地提醒你一件事。
如果你現在:
-還沒有準備好緊急預備金
-每個月的收入幾乎全部花掉
-信用卡或貸款壓力很大
-對自己的財務狀況一片茫然
那麼你現在最需要的,可能不是急著尋找「下一個高報酬的投資標的」,
而是先幫自己的財務做一次通盤健檢,把結構整理清楚。
因為投資可以幫助資產成長,但投資無法取代財務管理。
如果現金流本來就有缺口,再好的投資方法,都可能讓你在市場波動、最不該賣出的時候被迫變現。
理財真正的順序,永遠是先了解:「我現在的財務狀況,到底在哪一個階段?」
今晚,花 10 分鐘做個簡單的「財務健檢」
今天晚上,如果你願意給自己 10 分鐘,拿出一張紙寫下這 5 個數字:
- 每月實際總收入多少?(別只看底薪,把獎金、兼職、投資收益分開算)
- 每月必要支出多少?(房租房貸、水電交通、家庭與保險等硬性開銷)
- 每月真正能留下多少?(看過去 3~6 個月實際留在帳戶裡的數字)
- 目前有多少隨時可動用的資金?(真正能應對突發狀況的現金流)
- 除了薪水,目前還有其他收入嗎?
如果第 5 題的答案是「沒有」,完全不需要焦慮。
多年前大仁因為家裡經商失敗背負千萬債務時,我的答案也是沒有。
但至少從今天開始,你清楚知道了未來的方向。
想開始建立自己的財務系統?讓大仁老師陪你走第一步
如果你看到這裡,發現自己缺少的不是「尋找下一個投資明牌」,而是:
- 不知道自己的錢該怎麼合理分配?
- 收入增加後,不知道如何建立「4 帳戶理財法」?
- 想知道如何從 0 開始建立第二條收入曲線?
歡迎你從【理財醫生的免費線上分享會 / 課程】開始。
不用一開始就想著要投入多少錢,也不用急著做複雜的決定。先給自己一次學習正確財商觀念的機會。
當你清楚知道:我的錢從哪裡來、流去哪裡、資產在哪裡、未來的飛輪怎麼轉,你才會真正安心,知道下一步該往哪裡走。
理財不是一天學會的,但你可以從今天開始,讓辛苦賺來的錢不再只是「經過」你的帳戶,而是開始為你的未來累積選擇。
若你在投資上有任何疑問,歡迎加入我們的 官方Line帳號 ,輸入「我要學習」,就會有專人替你服務!
我是理財醫生陳大仁,我們下篇文章見!
延伸閱讀推薦
月薪沒4萬5在台北活不下去?全台各縣市生活成本、月薪門檻一次看
賺錢很累,犒賞一下自己沒關係?艾蜜莉勸:收入提高,也不能輕忽儲蓄率
文章分享