月薪 5 萬也能開始投資嗎?先別急著買股票,你真正該做的是這 4 件事
2026.09.09
60
你是不是也曾經想過:
「我現在月薪才 5 萬,真的有資格開始投資嗎?」
每個月薪水扣掉房租、生活費、交通、保險,月底能留下來的錢已經不多了。
看到身邊的人開始買股票、ETF,甚至已經累積好幾百萬資產,自己卻好像連第一步都還沒跨出去。
於是你可能會想:「是不是等我薪水再高一點、存款再多一點,再開始投資比較好?」
如果你現在也是這樣想,我想先告訴你:
不用急,但也不要一直等。
因為我看過很多人的財務問題,真正的關鍵並不是「不會投資」,而是還沒有搞清楚自己的錢到底應該怎麼安排。
投資當然重要,但我認為,投資並不是財務自由的第一步。
真正的第一步,是先學會資金配置。
月薪 5 萬,最重要的不是「買什麼」
很多人一開始接觸理財,就直接從投資商品開始研究。
今天研究 ETF,明天研究股票,後天開始看基金、債券,看到別人賺錢,又忍不住想:「這一檔是不是現在應該買?」
但我常跟學員說:
「你連自己的錢要放在哪裡都還沒想清楚,就急著研究要買哪一檔股票,其實順序反了。」
因為每一筆錢,在人生裡都有不同的任務。
有些錢是拿來過生活,有些錢是用來應付突發狀況,有些錢是為了未來的人生目標,而真正可以承擔波動、追求資產成長的,才是投資資金。
所以與其問「月薪 5 萬可以買什麼?」
我更希望你先問自己:
「我的 5 萬元,應該怎麼分配,才能讓現在的生活穩定,也讓未來慢慢變好?」
這才是我所說的「人生理財術」。
理財,從搞懂自己的錢開始,先做好這 4 件事
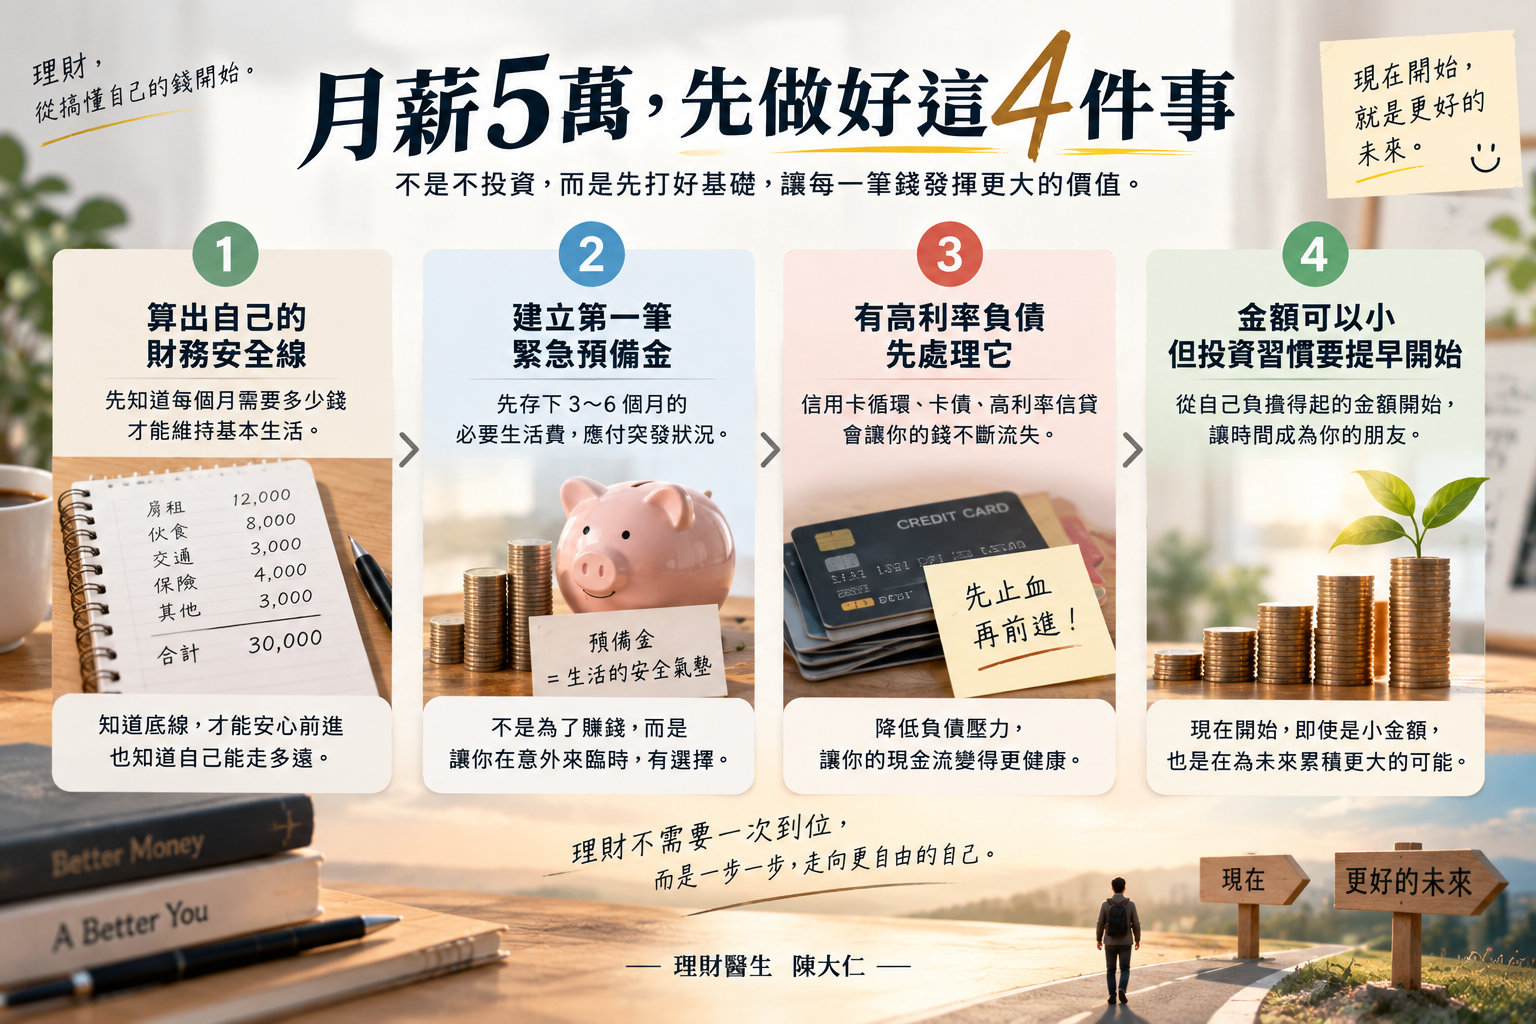
1. 先算出自己的財務安全線
第一件事情,不是投資,而是先知道自己每個月到底需要多少錢。
把房租、房貸、吃飯、交通、保險、孝親、貸款與固定帳單全部列出來。
假設你月薪 5 萬,每個月必要支出是 3 萬,那麼這 3 萬就是你目前很重要的「財務安全線」。
知道這個數字之後,你才會知道自己需要多少緊急預備金,也才能判斷每個月到底有多少錢可以拿來累積資產。
理財的第一步,不是增加投資報酬率,而是先知道自己的底線在哪裡。
2. 先建立第一筆緊急預備金
如果你現在帳戶裡只有幾萬元,卻把大部分的錢拿去投資,我會建議你先停一下。
因為投資最怕的,不只是市場下跌,而是「你剛好需要用錢的時候,市場正在下跌」。
突然失業、家庭需要用錢、工作出現變化,這些事情沒有人可以完全預測。
所以在累積投資資產之前,我會希望你先準備一筆「不能拿去投資的錢」。
可以先以 3~6 個月的必要生活費作為起點,再依照你的工作穩定度、家庭責任與負債狀況調整。
這筆錢的目的不是賺錢,而是讓你遇到人生意外時,不需要被迫賣掉正在下跌的投資。
3. 有高利率負債,先把財務漏洞補起來
如果你身上還有信用卡循環、卡債或高利率信貸,這時候我通常不會建議你急著追求投資報酬率。
因為你一邊付著高額利息,一邊期待投資幫你賺更多,很容易變成「左手投資、右手漏水」。
先把高利率負債處理好,就像先替自己的財務系統止血。
當負債壓力降低,每個月能夠自由運用的現金流增加,你之後開始投資時,也會更加安心。
4. 金額可以小,但投資習慣要提早開始
很多人會問我:
「老師,我現在每個月只能拿 3,000~5,000 元投資,這麼少有意義嗎?」
我的答案是:有。
因為投資真正重要的,不只是你現在投入多少錢,而是你有沒有提早開始建立「讓資產為你工作」的習慣。
如果現在資金不多,不需要為了投資壓縮生活,更不用為了追求報酬率,把自己弄得沒有安全感。
你可以從自己負擔得起的小金額開始。
每個月 3,000 元、5,000 元,甚至更少都可以。重點是讓自己慢慢建立「收入進來 → 資金配置 → 持續累積」的習慣。
等未來收入增加、預備金完成、負債下降,再逐步提高投入金額。
不要因為現在錢少,就覺得自己還不能開始;也不要因為想提早投資,就把所有錢都拿去投資。
投資可以晚一點變大,但理財的習慣,要早一點開始。
真正重要的,是「人生資金配置」而不是投資金額
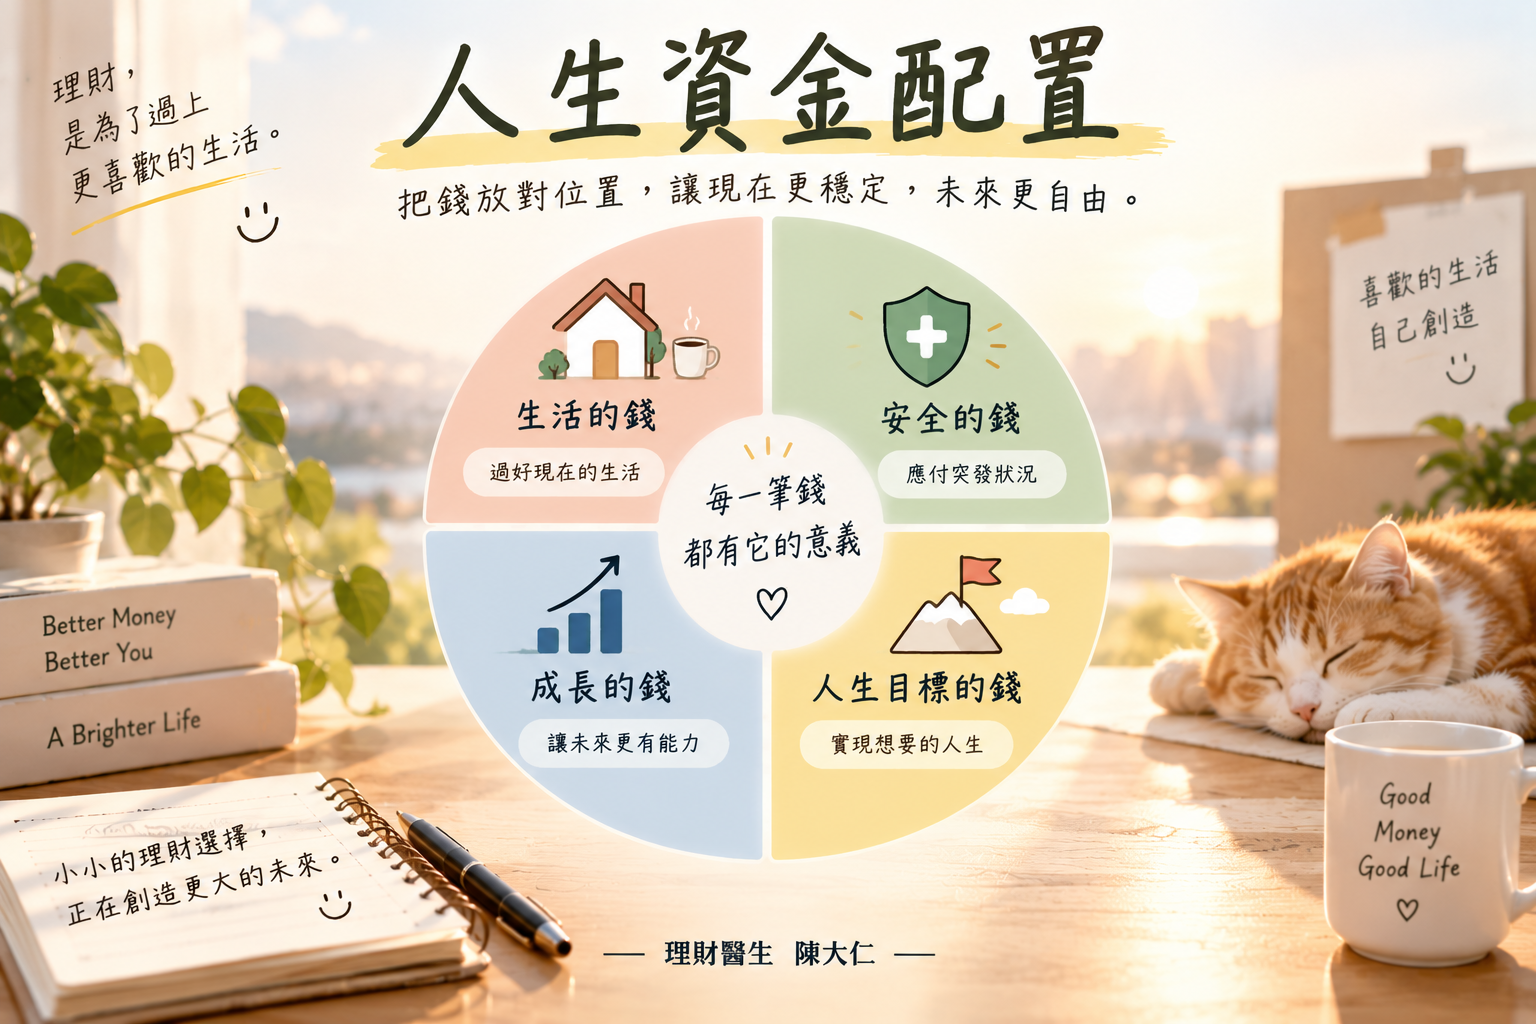
我一直認為,理財不是等到有錢之後才開始,而是在錢還不多的時候,就開始學習怎麼安排。
你現在月薪 5 萬,可能每個月只能配置 5,000 元;未來月薪 7 萬,可能可以配置 1 萬元。
當收入增加,你的資金配置能力也應該跟著提升。
所以我更在意的,其實不是你「現在有多少錢可以投資」,而是你有沒有開始建立自己的資金配置系統。
生活的錢,負責讓現在過得下去。
安全的錢,負責處理突發狀況。
成長的錢,負責累積未來資產。
人生的錢,則是為了買房、結婚、旅行、進修、創業,或其他你真正想完成的人生目標。
當你越早學會配置,即使現在只有少少的錢,也是在替未來的自己建立財務能力。
這也是我認為「人生理財術」真正重要的地方。
大仁老師觀點:錢少,更要早點學會理財
我常看到一個很有趣的現象。
很多人會覺得:「我現在錢這麼少,等以後賺多一點再開始理財就好了。」
但我反而認為,越是現在資金不多,越應該早點學會怎麼管理自己的錢。
因為當你的資產還很小的時候,正是建立習慣、了解自己、調整資金配置最沒有壓力的時候。
你不需要一開始就追求很高的報酬率,也不需要拿全部存款去投資。
你可以一邊建立緊急預備金,一邊處理負債,再用自己負擔得起的小金額開始投資。
等到未來收入增加,你會發現自己已經知道錢該怎麼分配,而不是等到賺了更多錢,才開始手忙腳亂。
理財不是只研究「錢怎麼賺更多」,而是要學會「錢在不同人生階段,應該站在哪裡」。
這就是我所說的「人生理財術」。
月薪 5 萬,現在可以開始做什麼?
如果你看完這篇文章,還是不知道自己該從哪裡開始,我建議你先不要急著找下一檔明牌。
拿出一張紙,先寫下這 4 個數字:
- 我每個月真正需要多少生活費?
- 我目前有多少現金存款?
- 我身上還有多少高利率負債?
- 我每個月真正可以拿來配置的資金是多少?
當這 4 個數字清楚之後,你才真正開始了解自己的財務狀況。
接下來,再去思考這筆錢應該放在生活、安全、成長,還是人生目標上。
你會發現,理財其實沒有想像中那麼複雜。
真正困難的,是從來沒有人教你怎麼把「收入、支出、現金、投資與人生目標」放在一起思考。
不怕慢,只怕順序錯了
如果你現在月薪 5 萬,請不要因為別人已經投資幾百萬,就覺得自己太晚開始。
財務自由從來不是比誰第一筆投資比較大,而是比誰能夠建立一套可以長期運作的財務系統。
先把生活顧好,再建立安全感;處理負債,再累積資產;即使資金不多,也可以提早開始投資,讓時間成為你的朋友。
等收入增加,再把更多的資金放進這套系統裡。
投資只是工具,真正決定你未來財務狀況的,是你有沒有一套適合自己的人生理財術。
若你在投資上有任何疑問,歡迎加入我們的 官方Line帳號,輸入「我要學習」,就會有專人替你服務!
我是理財醫生陳大仁,我們下篇文章見!
延伸可閱讀資料
文章分享