資產減掉負債才是你的財富!教你用一張表算出真正的身價
2026.11.20
92
嗨,我是理財醫生陳大仁。
你知道自己目前真正擁有多少財富嗎?
銀行存款、股票、房地產,看起來都是資產,但如果沒有扣除房貸、信貸及其他負債,就無法完整了解自己的財務狀況。
真正的財富,不是你擁有多少資產,而是扣除負債後,實際累積了多少淨資產。
今天,我要帶你透過一張簡單的資產負債表,盤點自己的財務狀況,了解目前的財富位置,以及下一步應該注意哪些問題。
什麼是淨資產?一個公式就能算出來
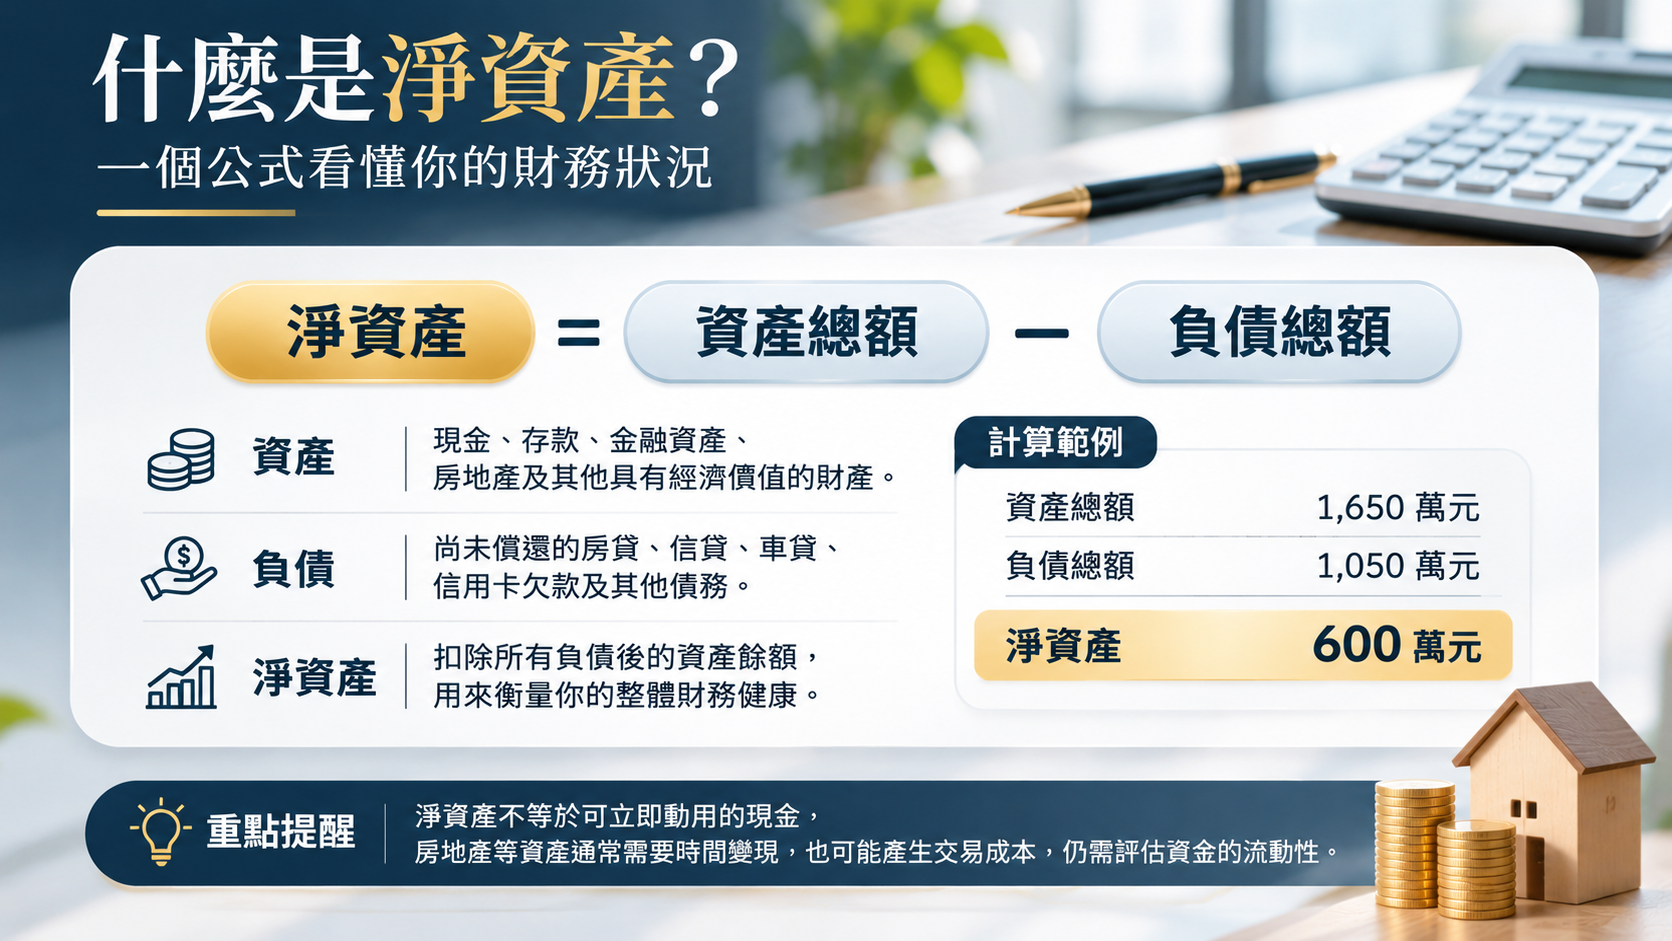
淨資產是衡量個人財務狀況的重要指標,計算方式如下:
淨資產=資產總額-負債總額
- 資產: 目前擁有的現金、存款、金融資產、房地產及其他具有經濟價值的財產。
- 負債: 尚未償還的房貸、信貸、車貸、信用卡欠款及其他債務。
- 淨資產: 扣除所有負債後的資產餘額。
例如,資產總額為 1,650 萬元,負債總額為 1,050 萬元,淨資產就是 600 萬元。
需要注意的是,淨資產不等於可立即動用的現金。房地產等資產通常需要時間才能變現,也可能產生交易成本,因此仍需另外評估資金的流動性。
*盤點資產:你目前擁有多少財產?
建議將資產分成以下四類:
1. 現金與存款
包括銀行活期存款、定期存款及其他可動用現金。
2. 金融資產
包括股票、債券、基金、ETF 等,應以盤點當下的合理市值計算,而非當初投入的本金。
3. 房地產
以目前合理的市場估值計算,不宜直接沿用當初的購買價格。
4. 其他資產
例如具有合理估值的事業股權或其他財產。
盤點時,應使用一致的基準日期,避免高估資產價值,也不要將未來預期收入當成目前已擁有的資產。
*盤點負債:確認還有多少錢需要償還
負債盤點同樣重要,建議包括:
- 房貸剩餘本金
- 信用貸款與車貸
- 信用卡未繳款及分期欠款
- 其他尚未償還的借款
貸款應以目前尚未償還的本金為主要計算基礎,並確認同一筆債務沒有重複列計。
除了負債總額,也建議記錄各項貸款的利率、每月還款金額與剩餘期限,作為後續評估負債成本及現金流壓力的依據。
用一張表算出你的個人淨資產
你可以直接使用以下表格,盤點自己的財務狀況。
個人資產負債表
一、資產項目
- 現金與銀行存款:______元
- 股票、基金等金融資產:______元
- 房地產目前估值:______元
- 其他資產:______元
資產總額(A):______元
二、負債項目
- 房貸剩餘本金:______元
- 信貸、車貸:______元
- 信用卡及其他欠款:______元
- 其他借款:______元
負債總額(B):______元
計算淨資產
淨資產 = 資產總額(A)- 負債總額(B)
我的淨資產:______元
填完表格後,建議確認三件事:
資產與負債是否完整列入。
- 資產估值是否合理,且沒有重複計算。
- 淨資產中有多少是可以立即動用的資金。
完成這張表,你就能初步掌握自己的財富規模與負債結構。
算出淨資產後,還要看懂三件事
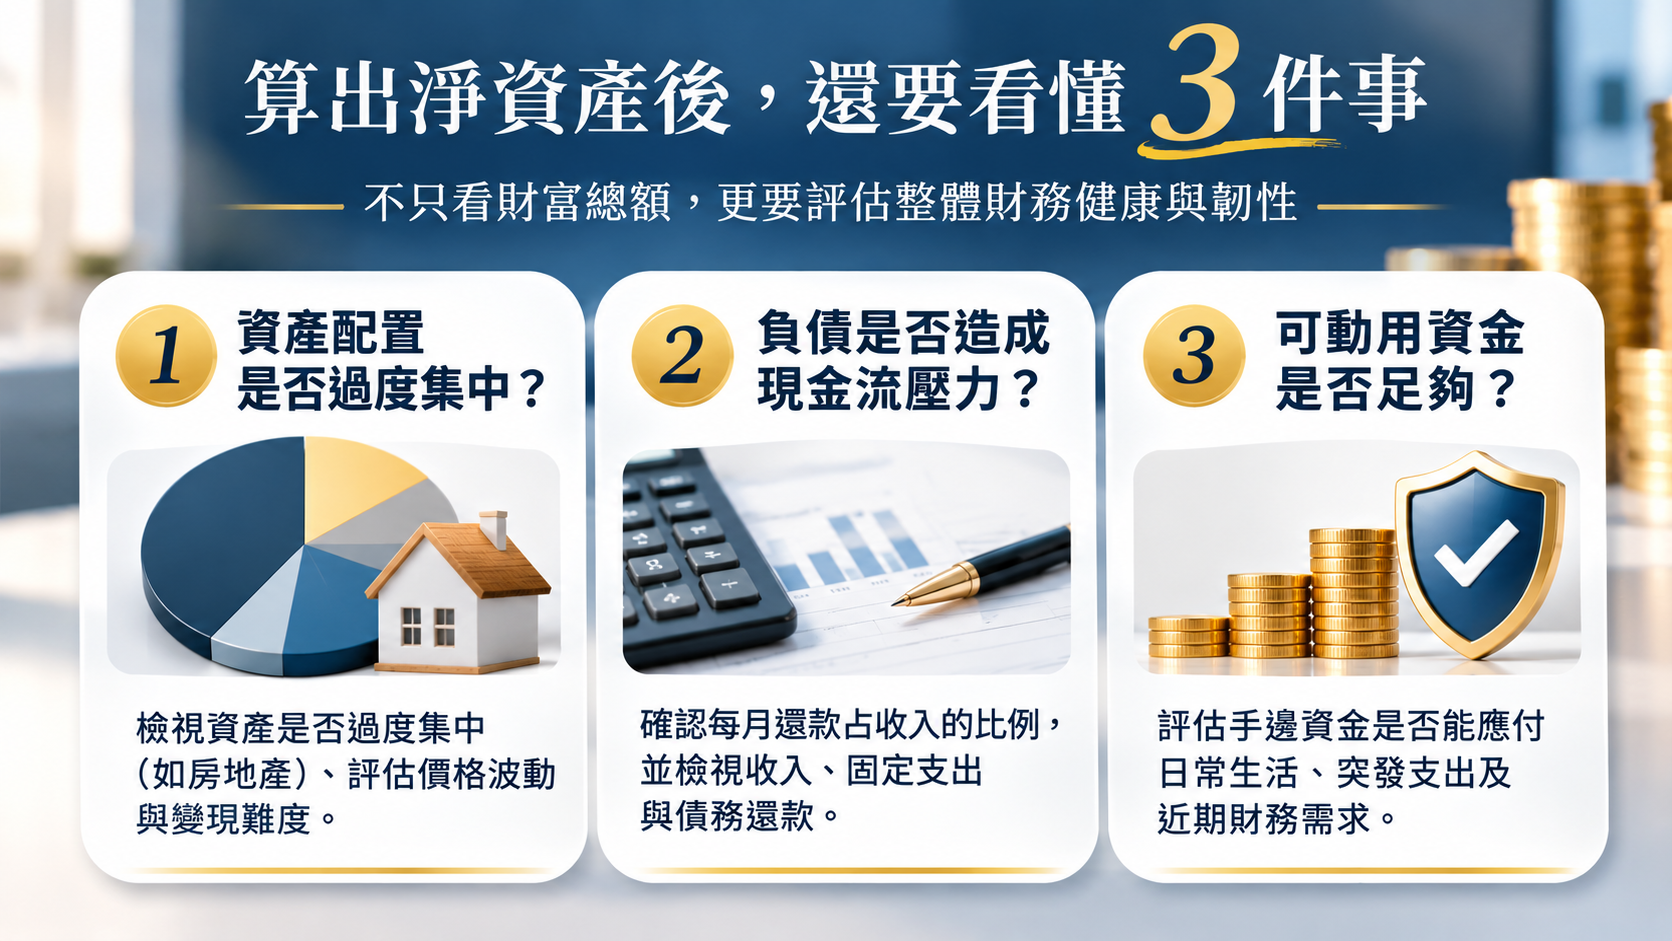
淨資產是一個重要指標,但不能單靠這個數字判斷整體財務是否健康。建議進一步檢視以下三個面向。
1. 資產配置是否過度集中?
如果大部分財富集中在單一資產,例如房地產,就需要了解其價格波動、變現難度與集中風險。
2. 負債是否造成現金流壓力?
即使淨資產為正,如果每月還款占收入的比例過高,仍可能面臨資金周轉問題。因此,必須同步檢視收入、固定支出與債務還款。
3. 可動用資金是否足夠?
帳面資產不等於隨時能使用的現金。應評估手邊資金能否應付日常生活、突發支出及近期已知的財務需求。
這三個面向,能幫助你從單純的財富計算,進一步了解自己的財務韌性。
多久應該盤點一次?
建議至少每半年更新一次個人資產負債表;
若收入、負債或資產價格有較大變動,也可以提高檢視頻率。
每次更新時,記錄淨資產的變化,並分析變動原因,例如儲蓄增加、償還貸款、投資損益或資產價格變動。
長期追蹤比單次計算更有意義,因為它能幫助你了解財富累積的趨勢,而不只是某一個時間點的數字。
先看清財務現況,才能規劃下一步
了解自己的淨資產,是建立個人財務管理的基礎。
透過資產與負債盤點,你可以掌握目前的財富規模、負債結構及資金流動性,
進而判斷接下來應該優先改善現金流、調整負債,還是進一步規劃資產配置。
不需要等到累積大量財富才開始,也不必和別人比較。
先掌握自己的財務現況,才能讓每一個理財決策都有明確的依據。
想進一步建立完整的理財觀念?
如果你希望更有系統地管理收入、支出、資產與投資,
可以參加理財醫生的免費線上課程,從基礎財務觀念開始,逐步建立符合自身需求的理財策略。
理財的第一步,是知道自己擁有什麼、負擔什麼;接下來,才是有方向地規劃未來。
若你在投資上有任何疑問,歡迎加入我們的 官方Line帳號 ,輸入「我要學習」,就會有專人替你服務!
我是理財醫生陳大仁,我們下篇文章見!
延伸閱讀推薦
如何做好理財規劃?步驟一:製作個人/家庭的財務報表(資產負債表Excel檔下載)
How Your Net Worth Compares to Others in Your Income Bracket
文章分享