房價一直漲,現在該買房還是繼續租?6 個財務指標教你算清楚
2026.09.21
65
最近不管是學員諮詢還是社群留言,我都常看到大家帶著焦慮問我:
「大仁老師,房價一直漲,我現在不買是不是以後更買不起?」
「每個月辛苦繳房貸,真的有比租房划算嗎?」
「如果現在下決定買房,會不會把自己未來十幾年的生活都綁死?」
這些不安與糾結,我完全懂。
面對人生最大的一筆消費,大家往往第一時間都在猜「房價還會不會再漲」。
但我想告訴你,理財最關鍵的從來不是預測市場,而是:這間房子,到底適不適合你現在的財務狀況?
買房不該是一場跟風的豪賭,而是重新梳理你資產與人生目標的起點。財務自由,從做出適合自己的選擇開始!
今天我不跟你聊空洞的房市預測,我想用 6 個核心財務指標,陪你一起冷靜算清楚,把生活的選擇權拿回自己手裡。
為什麼大家都覺得「有錢就該先買房」?
在台灣的傳統觀念裡,我們從小就被教育買房才是人生正軌。
長輩總會勸你:「租房是在幫房東繳房貸啦!」
朋友也會跟你說:「早買早享受,以後只會更貴而已。」
但從專業的資產配置角度來看,買房後你付出的,絕非只有本金與利息。
還有社區管理費、房屋稅、地價稅、修繕保養費,以及最常被大家忽略的「資金機會成本」。
大仁老師提醒你:
真正該問自己的不是「買房好不好」,而是「買房之後,我的生活會不會過得太緊繃?」
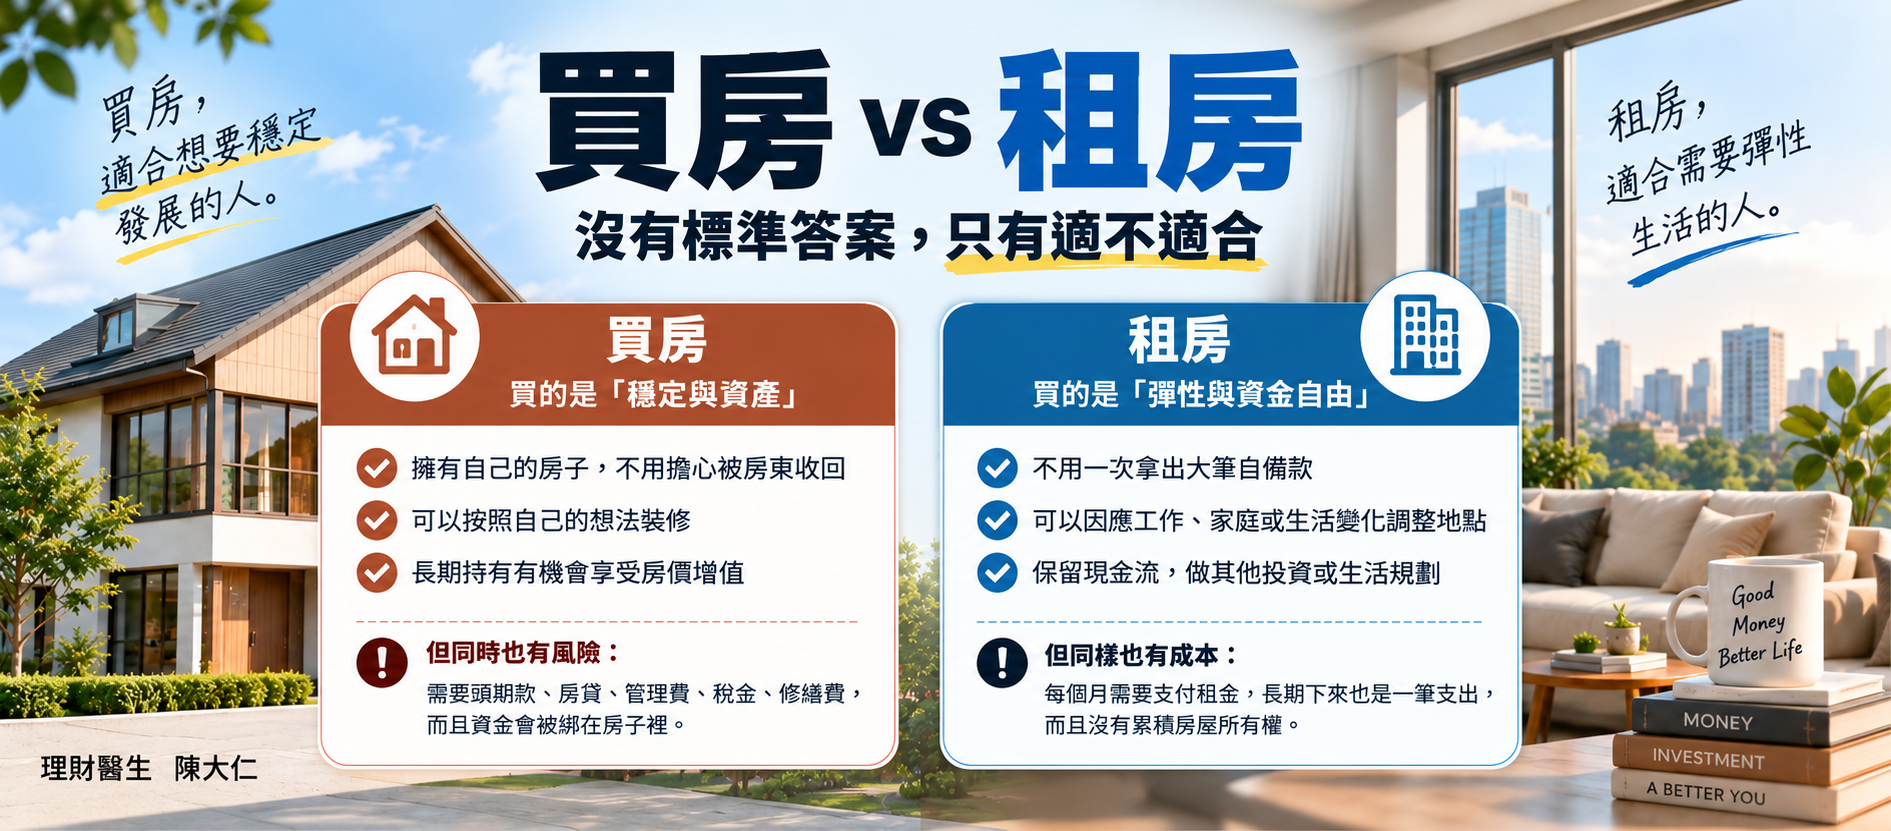
買房 vs 租房:沒有標準答案,只有適不適合
在我看來,買房與租房沒有絕對的優劣,只是我們選擇了不同的生活型態:
🏠 買房:買的是「穩定與資產」
我看到的優勢
- 擁有屬於自己的家,再也不用擔心地點被房東無預警收回。
- 能完全依照你和家人喜歡的樣子,打造理想的居住空間。
- 長期持有具備抗通膨能力,有機會享受資產累積的樂趣。
你必須承擔的代價
- 需要一次拿出大筆自備款,手頭的資金流動性會降低。
- 長期負擔房貸利息、稅金、管理費與後續的維修成本。
如果你是這樣的人,很適合買房
- 你的工作與生活圈已經非常穩定,而且追求長期居住的安全感。
🏢 租房:買的是「彈性與資金自由」
我看到的優勢
- 不需要一次抽離大筆資金,能大幅減輕現階段的財務壓力。
- 隨時能因應換工作、家庭變化或心境轉變,彈性調整住處。
- 保留充裕的現金流,讓你能夠投向更高報酬率的資產或自我投資。
你必須面對的隱形成本
- 每月的租金屬於純消費支出,無法轉化為你自己的資產。
- 必須承擔未來租金調漲、或是合約到期需要搬家不確定性。
如果你是這樣的人,可以先安心租房
- 你的事業還在上升期、需要極高流動性,或是你很擅長將資金做其他高回饋的投資。
買房前,先跟我一起看懂這 6 個財務指標
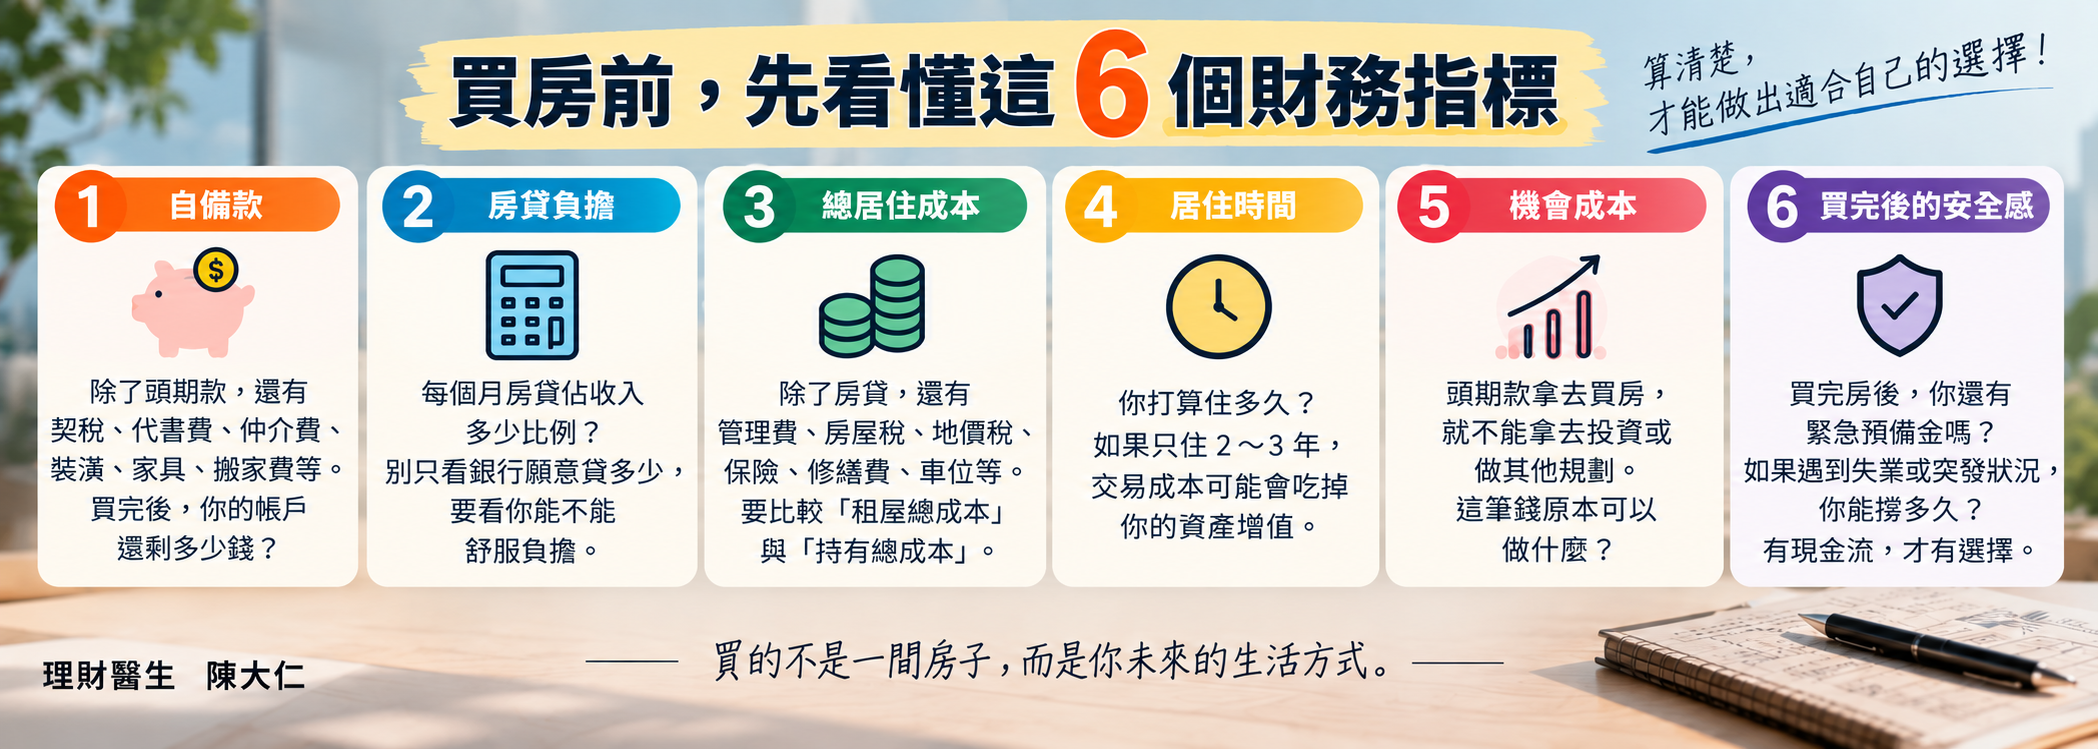
在做這個重大決策前,我建議你先留個安靜的時間,好好梳理這 6 個指標:
1. 自備款:算算你的口袋底牌
除了頭期款,千萬別忘了契稅、仲介費、裝潢與家具費。付完這些之後,你的銀行帳戶還剩多少能自由支配的錢?
2. 房貸負擔:要能「舒服地」繳下去
別看銀行「願意借你多少」,而是看你「每個月繳得舒不舒服」。
我總是建議學員,房貸建議最好控制在每月總收入的 30%~35% 以內。
3. 總居住成本:別漏掉隱形成本
別單拿「房貸」跟「租金」做對比!買房還有管理費、稅金、保險與修繕。
務必比較「租屋總成本」與「持有總成本」。
4. 居住時間:你打算住多久?
買賣房屋的交易成本非常高。若只打算住 2~3 年,交易成本很容易吃掉增值;如果會住 7~10 年以上,買房才真正有財務意義。
5. 機會成本:這筆錢原本能為你做什麼?
把幾百萬拿去付頭期款,這筆錢就無法拿去投資原型 ETF、創業或投資自己的大腦。
這筆錢放在其他地方,會不會帶來更好的可能?
6. 安全感:你還留有後路嗎?
買完房後,你手邊還有沒有 6 個月以上的「緊急預備金」?
當生活中遇到突發狀況時,擁有穩健的現金流,你才擁有坦然面對的底氣。
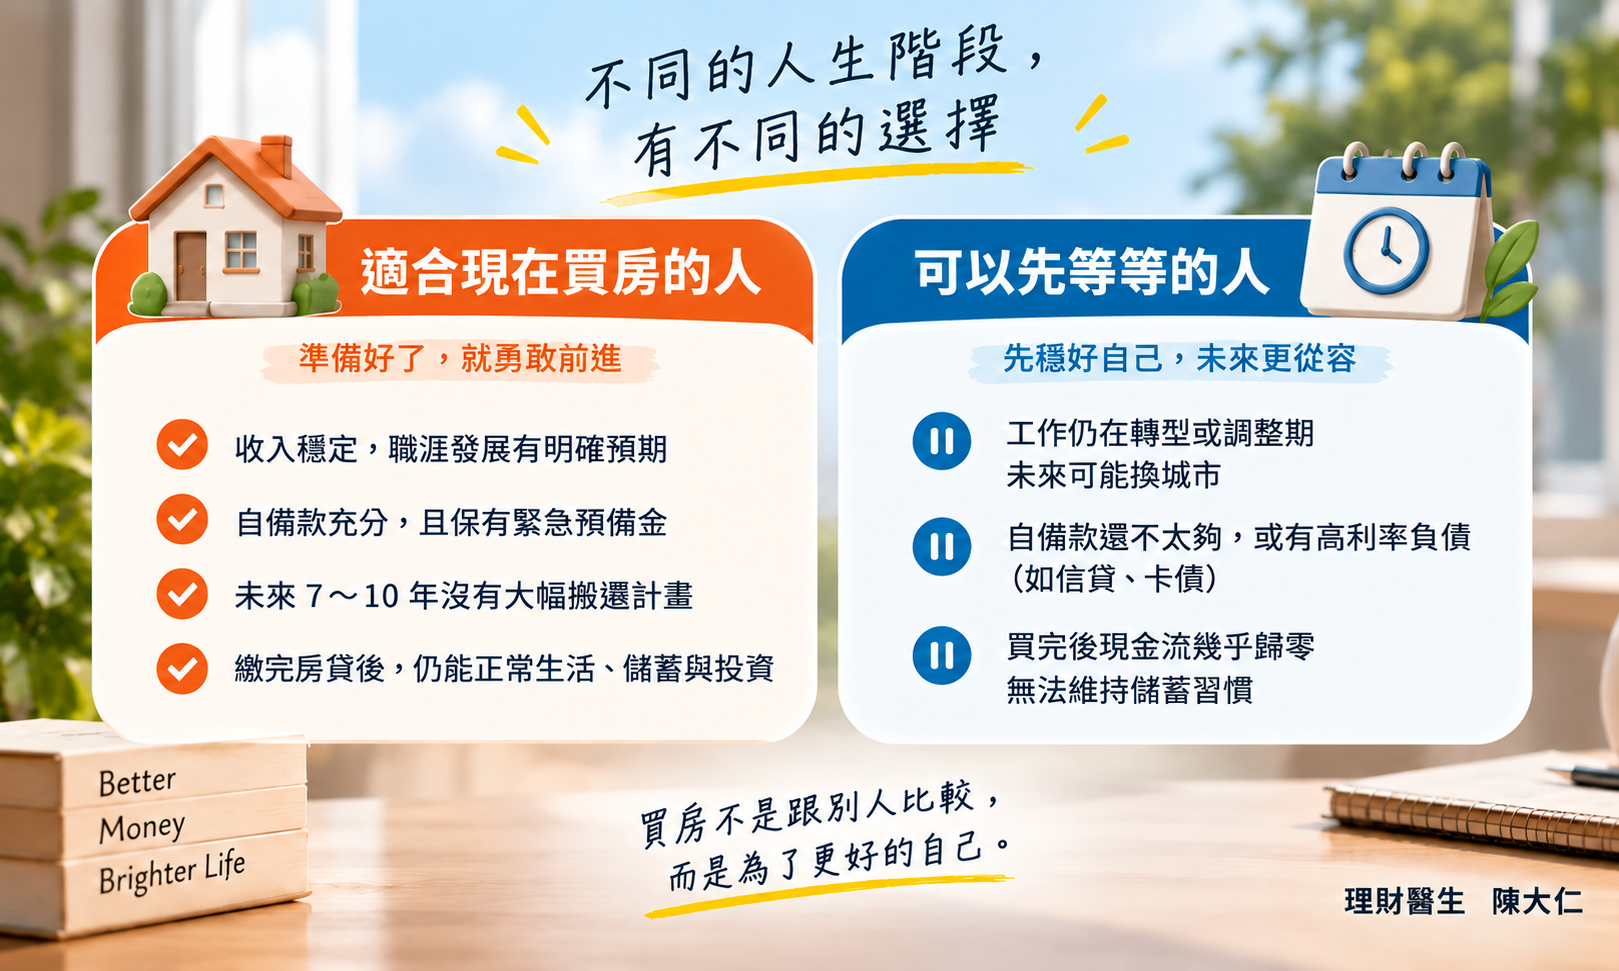
哪些人適合現在買房?哪些人可以先等等?
適合現在買房的人
- 收入穩定,對未來的職涯發展有明確預期。
- 自備款準備充分,且依然保有完整的緊急預備金。
- 未來 7~10 年沒有大幅跨區或搬遷的計畫。
- 繳完房貸後,每個月依然能正常生活、儲蓄與安心投資。
可以先不急著買的人
- 工作尚在轉型或調整期、未來可能換城市發展。
- 自備款還不太夠,身上還有高利率負債(如信貸、卡債)。
- 買完房後每個月現金流幾乎歸零,甚至無法維持儲蓄習慣。
大仁老師金句:房子是固定資產,但持續運轉的現金流,才是讓你安穩生活的關鍵。
大仁觀點:買房,要在「買得起生活」的時候買
常有讀者私訊問我:「大仁老師,現在到底該不該買房?」
我的答案從來不是「買」或「不買」,而是:你準備好承擔買房後的人生了嗎?
你買的不只是一間房子,更是你未來十幾年的生活方式。
- 好的買房決策:讓你獲得居住安全感的同時,還能安心過生活、持續累積財富。
- 不良的購屋決策:讓你每天被房貸追著跑,不敢休息、不敢換工作,失去了生活的彈性與熱情。
在我眼裡,財務自由不是擁有一間昂貴的房子,而是擁有自由選擇人生的能力。
買房前,請溫柔地問自己這 6 個問題
不要急著跑去問房仲「這間能殺多少」,找個舒服的下午,誠實回答我這 6 個問題:
- 我現在的收入來源,可以穩定負擔未來的房貸嗎?
- 付完自備款與所有規費後,我還留有緊急預備金嗎?
- 每個月繳房貸,會不會嚴重壓縮到我的生活品質?
- 我確定自己會在這裡住上 7~10 年以上嗎?
- 這筆頭期款如果不拿來買房,我有其他更好的規劃嗎?
- 買完這間房,我是離財務自由更近,還是更遠?
當你能堅定地回答這些問題,代表你不是盲目跟風,而是在為自己的人生做最負責任的財務決策。
結語:真正值得買的,是你的選擇權
買房還是租房,沒有絕對的對與錯。
不要再焦慮「現在買是不是太晚」,也不要試圖去猜「未來房價會不會再漲」。多問問自己:「如果今天做出了這個選擇,我的生活會更安心,還是更焦慮?」
理財的終極目標,不是買到房子就宣告通關,而是讓你在未來的每一天,都能自由選擇想住哪裡、做什麼工作、過什麼樣的生活,再也不用因為錢而妥協。
這才是真正的自由,也是我想帶給你的理財價值。
若你在投資上有任何疑問,歡迎加入我們的 官方Line帳號,輸入「我要學習」,就會有專人替你服務!
我是理財醫生陳大仁,我們下篇文章見!
延伸可閱讀資料
文章分享